Innholdet på denne siden har reklamekarakter

Regnskapets røtter: En reise gjennom tidenes økonomiske visdom

Fra lerplater i det gamle Mesopotamia til dagens digitale systemer har menneskeheten utviklet sofistikerte metoder for å registrere verdier. Historien om regnskap er historien om sivilisasjonens fremgang.

Gammelt regnskap med fjærpenn og blekk

Hvordan startet det hele?

I det fertile halvmåneområdet, for over 5000 år siden, skapte sumeriske handelsmenn de første kjente regnskapssystemene. Disse pionerene gravet inn transaksjoner på lertavler med kileformet skrift, og etablerte et fundament som skulle forme økonomisk tenkning i årtusener fremover.

Det som begynte som enkle lister over korn og husdyr utviklet seg gradvis til komplekse strukturer. Hver oppføring fortalte en historie om byttehandel, gjeld og formue. Tempelprestene ble de første regnskapsførerne, og deres metoder spredte seg langs handelsrutene.

Dokumenter og tall på et skrivebord

Milepæler i regnskapets utvikling

3500 f.Kr.

De første oppføringene

Sumeriske handelsmenn dokumenterer kornlager og husdyrbestander på lertavler. Systemet bruker enkle symboler for å representere varer og mengder.

1494

Luca Paciolis revolusjon

Den italienske matematikeren publiserer den første fullstendige beskrivelsen av dobbelt bokføring. Metoden sprer seg raskt gjennom europeiske handelshus og blir industristandarden.

1800-tallet

Industrialiseringens krav

Fabrikksystemer krever mer detaljert kostnadssporing. Regnskapet utvider seg fra enkel bokføring til omfattende økonomisk analyse og budsjettering.

1900-tallet

Standardisering og regulering

Internasjonale regnskapsstandarder etableres. Revisjonsinstitusjoner formaliserer praksis og skaper rammeverk som fortsatt brukes i dag.

Regnskapsbok med kolonner og tall

Det grunnleggende prinsippet om balanse

Kjernen i moderne regnskap ligger i et elegant konsept: for hver verdi som kommer inn, må det være en tilsvarende verdi som registreres andre steder. Dette prinsippet om dobbel bokføring ble ikke oppfunnet over natten.

Venetianske kjøpmenn observerte at deres handelstransaksjoner alltid hadde to sider. Når de mottok varer, økte deres lagerbeholdning samtidig som deres gjeld til leverandøren økte. Denne innsikten transformerte økonomisk dokumentasjon fra en enkel liste til et sammenhengende system.

I dag utgjør denne balansen grunnlaget for alt fra små bedrifters bokføring til multinasjonale selskapers omfattende finansielle rapporter.

Hvorfor registrere inntekter og utgifter?

Historisk perspektiv

I oldtidens samfunn var nøyaktig dokumentasjon en overlevelsesnødvendighet. Kongelige hoff trengte å vite hvor mye korn som var lagret for vinteren. Handelsmenn måtte holde oversikt over hvem som skyldte hvem.

Uten pålitelige registre ville handel bryte sammen og skattesystemer ville være umulige å administrere. Regnskapet ble sivilisasjonens hukommelse.

Moderne betydning

I dag er prinsippene de samme, men kompleksiteten har eksplodert. Bedrifter opererer over landegrenser, valutaer fluktuerer, og finansielle instrumenter har blitt sofistikerte.

Likevel hviler alt på de samme grunnpilarene: dokumenter hva som kommer inn, registrer hva som går ut, og sørg for at tallene alltid balanserer. Disse tidløse prinsippene gir transparens og tillit i økonomiske relasjoner.

Våre spesialiserte tjenester

Vi tilbyr ekspertise innen historisk regnskapsanalyse og moderne økonomistyring basert på tidstestede prinsipper.

Konsultasjon og veiledning

Historisk regnskapsanalyse

Utforsk hvordan regnskapsprinsipper har utviklet seg gjennom tidene og hva vi kan lære av tidligere praksis.

4 850 NOK Utforsk tjenesten

Dokumentstyring og arkivering

Basert på metoder som har bevart økonomisk informasjon i århundrer.

2 990 NOK Les mer

Økonomisk utdanning

Kurs i grunnleggende regnskapsprinsipper fra historisk perspektiv.

3 450 NOK Se detaljer
Kontor med regnskapsdokumenter
"Regnskapet er språket til forretningsverdenen" — Warren Buffett

Fra enkel telling til kompleks analyse

De tidligste regnskapssystemene var bemerkelsesverdige i sin enkelhet. En lertavle kunne inneholde noen få linjer: ti krukker olje mottatt, fem lam solgt, tre sølvmynter betalt i skatt. Dette var nok for små samfunn med begrenset handel.

Men ettersom samfunnene vokste, vokste også behovet for mer sofistikerte systemer. I middelalderens Italia begynte kjøpmenn å føre separate bøker for forskjellige aspekter av virksomheten: en for kunder, en for leverandører, en for kontantstrømmer.

Luca Pacioli systematiserte denne praksisen i 1494. Hans beskrivelse av dobbel bokføring i verket "Summa de arithmetica" revolusjonerte forretningsverdenen. Plutselig kunne handelsmenn se hele bildet av sin økonomiske situasjon på en måte som aldri hadde vært mulig før.
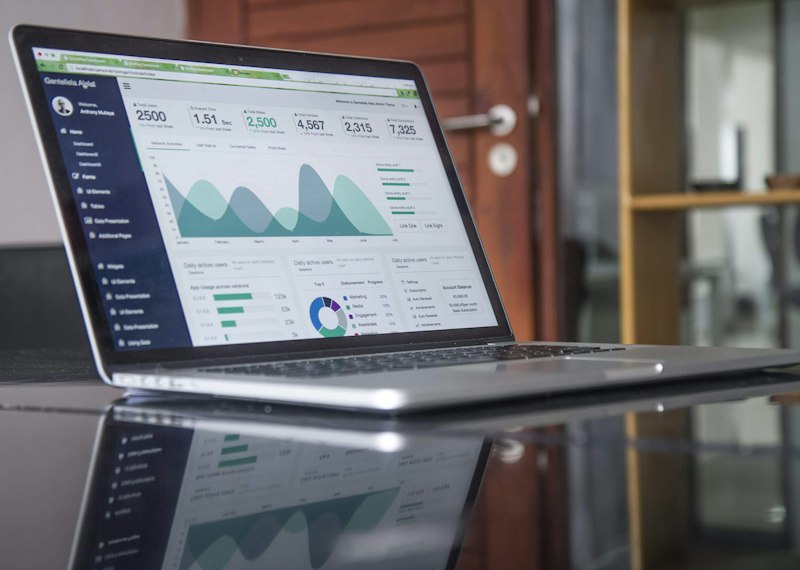
Finansielle grafer og analyser

Prinsippet var elegant: hver transaksjon påvirker minst to kontoer. Kjøper du varer for kontanter? Lagerbeholdningen øker, kontantene reduseres. Selger du en tjeneste på kreditt? Kundefordringen øker, inntekten registreres. Systemet sikrer at alle verdibevegelser fanges opp og at regnskapene alltid balanserer.

Dette konseptet har overlevd fem århundrer fordi det gir en pålitelig måte å representere økonomisk virkelighet på. Moderne regnskapsstandarder som IFRS og GAAP bygger fortsatt på Paciolis grunnleggende innsikter.
Oppdage mer om regnskapets fascinerende historie

Ta kontakt med oss for å utforske hvordan historiske prinsipper kan informere moderne økonomistyring.

Se alle tjenester